

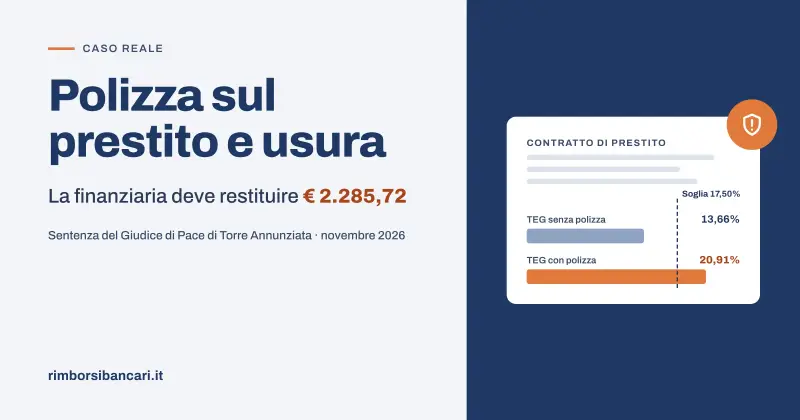
Polizza sul prestito personale e usura: la finanziaria deve restituire € 2.285,72
Una polizza «Protezione Salute» venduta insieme al prestito ha fatto superare il tasso soglia. Il Giudice di Pace di Torre Annunziata ha dichiarato il finanziamento gratuito e ha condannato Compass Banca a restituire interessi e costi.
Nel 2015 un nostro assistito ha chiesto un prestito personale di € 8.000. Nella stessa filiale, alla stessa ora, ha firmato anche l'adesione a una polizza assicurativa da € 960, aggiunta alla somma da restituire. Una scelta presentata come facoltativa, che però ha cambiato il costo reale del finanziamento.
Con sentenza dell'1 novembre 2026, il Giudice di Pace di Torre Annunziata ha accertato che, considerando il premio della polizza, il prestito superava la soglia di usura. Risultato: nessun interesse era dovuto e la finanziaria deve restituire € 2.285,72, oltre interessi e spese di giudizio.
Il prestito e la polizza «facoltativa»
Ecco come era costruita l'operazione, secondo i documenti della stessa finanziaria:
- somma ricevuta dal cliente: € 8.000;
- premio della polizza: € 960, trattenuto dalla finanziaria e aggiunto al prestito, quindi rimborsato a rate con gli interessi;
- rimborso: 48 rate mensili da € 238,67, al TAN dell'11,90%, più € 120 di spese di istruttoria;
- polizza: collettiva, stipulata dalla finanziaria come contraente e riservata ai suoi clienti, con premio di € 20 al mese per 48 mesi, cioè per tutta la durata del prestito, e recesso escluso per cinque anni.
Il cliente ha poi estinto il prestito in anticipo, dopo 15 rate, senza ricevere indietro nulla del premio.
Perché una polizza può rendere un prestito usurario
Per ogni tipo di finanziamento la legge fissa un tasso massimo, il tasso soglia, aggiornato ogni tre mesi (L. 108/1996). Per i prestiti personali firmati tra ottobre e dicembre 2015 era il 17,50%.
Per verificare il rispetto della soglia non si guarda solo al tasso di interesse scritto nel contratto, ma al TEG (tasso effettivo globale), che comprende tutti i costi collegati all'erogazione del credito, escluse le sole imposte e tasse (art. 644 c.p.). Se la polizza è collegata al prestito, il suo costo entra nel calcolo.
Secondo la Corte di Cassazione, il collegamento si presume quando la polizza è firmata contestualmente al prestito: spetta alla finanziaria dimostrare il contrario (Cass. n. 8806/2017; Cass. n. 22465/2021, in un caso che riguardava proprio Compass; Cass. n. 3460/2024).
Cosa ha accertato il consulente del giudice
Il giudice ha nominato un consulente tecnico, che ha ricalcolato il TEG con la formula prevista dalla Banca d'Italia:
| Ipotesi | TEG | Soglia |
|---|---|---|
| Senza la polizza | 13,657% | 17,50% |
| Con la polizza | 20,911% | 17,50% |
Un dettaglio colpisce: lo stesso contratto indicava due TAEG, uno «senza premi assicurativi» (13,77%) e uno «con premi assicurativi» (21,05%). Il secondo era già sopra la soglia.
La decisione del Giudice di Pace
Il Giudice ha ritenuto la polizza collegata al prestito, perché:
- è stata firmata contestualmente al finanziamento;
- il premio è stato trattenuto e finanziato dalla stessa finanziaria;
- la polizza era collettiva, con la finanziaria come contraente, e riservata ai suoi clienti;
- il premio era calcolato sulla durata del prestito ed era soggetto agli stessi interessi.
La finanziaria, inoltre, non ha prodotto prove contrarie: nessun contratto alternativo senza polizza, nessuna prova che la copertura fosse davvero facoltativa.
Quando un prestito è usurario, l'art. 1815, comma 2, c.c. stabilisce che non sono dovuti interessi. Il Giudice ha quindi ordinato la restituzione di:
- € 1.189,04 di interessi pagati;
- € 1.096,68 di costi inclusi nel calcolo del tasso (premio, istruttoria, spese di incasso e di comunicazione);
- per un totale di € 2.285,72, oltre interessi legali dalla richiesta inviata nel 2022 e alle spese di lite.
Si tratta di una sentenza di primo grado, che la finanziaria può impugnare.
Hai un prestito con polizza? Controlla questi segnali
- la polizza è stata firmata lo stesso giorno del prestito;
- il premio è stato aggiunto all'importo finanziato o trattenuto dalla somma ricevuta;
- la polizza dura quanto il prestito;
- il contratto riporta due TAEG, con e senza polizza: se quello «con» è alto, il tasso va verificato rispetto alla soglia del periodo.
Conta anche un prestito già estinto: il diritto alla restituzione si prescrive in dieci anni, e sul momento da cui decorre la giurisprudenza non è uniforme. Meglio non aspettare.
Non ogni polizza porta allo stesso risultato: l'esito dipende dal contratto, dal tipo di copertura e dai calcoli. Per questo serve un'analisi caso per caso.
Domande frequenti
Vuoi sapere se il tuo prestito è nella stessa situazione?
Inviaci il contratto: verifichiamo il TEG del tuo finanziamento, polizza compresa, e ti diciamo con chiarezza se ci sono i presupposti per chiedere il rimborso. Scrivici dal modulo contatti o chiama lo 081.7771812.
Scopri anche come funziona il nostro servizio di rimborso prestiti personali e leggi gli altri casi reali.